
Downloaded from hlayiso.com
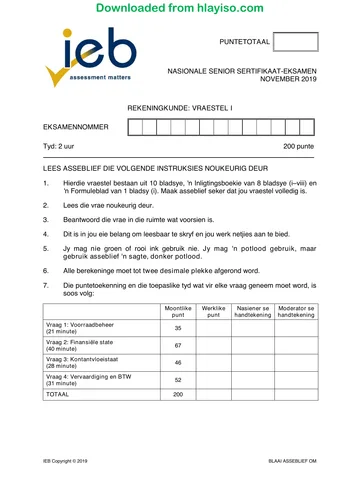
NASIONALE SENIOR SERTIFIKAAT-EKSAMEN
NOVEMBER 2019
REKENINGKUNDE: VRAESTEL I
Tyd: 2 uur 200 punte
INLIGTINGSBOEKIE
VRAAG 1 VOORRAADBEHEER [35 punte; 21 minute]
Chris Pretorius besit 'n maatskappy genaamd ACTV BPK. wat silikoonringe uit China
invoer en bordspeletjies plaaslik in Port Elizabeth verkry. Silikoonringe het gewild geraak
onder atlete wat hul trouringe daarmee vervang terwyl hulle hul sport beoefen.
Chris onderhandel direk met 'n verskaffer in China by wie hy al sy ringe koop. Sy
verskaffer sluit alle vervoerkoste en invoerbelasting in die kosprys in. Die individuele ringe
is te klein om van 'n strepieskode voorsien te word.
Hy kan die bordspeletjies by 'n plaaslike vervaardiger in Port Elizabeth koop. Hy moet 'n
standaardafleweringsfooi van R1 850 vir enige bestelling onder 1 000 bordspeletjies betaal.
Die beginvoorraad van 73 eenhede is gratis deur die koeriermaatskappy afgelewer.
Hy doen grootmaataankope van voorraad en probeer om 3 keer per jaar te bestel in 'n
poging om voorraad te verminder en te beheer. Alle terugsendings hou met die naaste
aankoop verband, maar ACTV BPK. kan nie 'n vermindering in die vragkoste eis nie.
ACTV BPK. gebruik die periodieke voorraadstelsel om
voorraad op te teken.
Chris het besluit om sy voorraad soos volg te waardeer:
Silikoonringe
Silikoonringe – EIEU-metode
Bordspeletjies – Geweegde gemiddelde-metode
IEB Copyright © 2019 BLAAI ASSEBLIEF OM
Skip to contentInformation sheet 
View all
Accounting Grade 12 IEB P1 2019 Information Sheet (Afrikaans)
IEB Grade 12 Accounting Paper 1 information sheet from the 2019 (Afrikaans), 8 pages. Read online or get the free PDF download.
Publisher: IEB
Accounting · Grade 12 · 2019 · Afrikaans. Information sheet, 8 pages. Read online or download the PDF.
- Subject
- Accounting
- Grade
- Grade 12
- Language
- Afrikaans
- Document type
- Information sheet
- Year
- 2019
- Paper
- 1
- Publisher
- IEB
- Curriculum
- IEB
- Pages
- 8
- File size
- 402.2 KB
Loading document…
Loading document…
1 of 8
Document textSearch extracted text and jump to a page.
Downloaded from hlayiso.com
NASIONALE SENIOR SERTIFIKAAT: REKENINGKUNDE: VRAESTEL I – INLIGTINGSBOEKIE Bladsy ii van viii
Inligting vir die jaar geëindig 28 Februarie 2019:
Silikoonringe Bordspeletjies
Per Totale Per Totale
Besonderhede Datum Eenhede eenheid waarde Eenhede eenheid waarde
(R) (R) (R) (R)
1 Mrt.
Beginvoorraad 7 500 8,00 60 000 73 375 27 375
2018
Totale aankope 11 700 100 405 685 258 000
30 Apr.
Aankope 4 200 8,00 33 600 100 382 38 200
2018
30 Sep.
2 800 8,50 23 800 85 380 32 300
2018
30 Nov.
4 700 9,15 43 005 500 375 187 500
2018
5 Okt.
Terugsendings 120 ? ? – – –
2018
31 Des.
Terugsendings 185 ? ? 8 ? ?
2018
28 Feb.
Eindvoorraad 6 110 ? ? ? ? ?
2019
Verkope vir die jaar 12 785 49 626 465 606 500 303 000
IEB Copyright © 2019
Downloaded from hlayiso.com
NASIONALE SENIOR SERTIFIKAAT: REKENINGKUNDE: VRAESTEL I – INLIGTINGSBOEKIE Bladsy iii van viii
VRAAG 2 FINANSIËLE STATE [67 punte; 40 minute]
Die inligting wat volg, verwys na BARR SURF BPK.
BARR SURF BPK. verkoop nuwe en gebruikte branderplanke en bied branderrylesse
aan waarvoor hulle 'n fooi-inkomste van R450 per les vra.
BARR SURF BPK. het gemagtigde aandelekapitaal van 1 000 000 aandele. 625 000
aandele is op 28 Februarie 2018 uitgereik teen 'n gemiddelde prys van R3,20 per
aandeel.
Die syfers wat reeds in die Staat van Omvattende Inkomste opgeneem is, kom uit die
vooraansuiweringsproefbalans op 28 Februarie 2019.
A. Uittreksel uit die finansiële state soos op 28 Februarie 2019 voor die
aansuiwerings hieronder.
28 Februarie 2019 28 Februarie 2018
Handelsvoorraad 75 000 80 000
Behoue inkomste ? 32 000
Diverse uitgawes Balanseersyfer vir inkomstestaat
Lening: SB Bank @ 10,25% 223 250 235 000
SAID – Inkomstebelasting 40 000 (dt.) ?
B. Aansuiwerings en bykomende inligting wat nog nie in ag geneem is nie:
1. BARR SURF BPK. werk met 'n 25%-winsgrensbeleid op alle verkope.
Verlede jaar het verkope R800 000 beloop. Dit is vir BARR SURF BPK.
aangenaam om 'n 10%-toename in netto verkope in vanjaar se finansiële
state aan te kondig. Daar was geen debiteure-afslag vir die jaar nie.
2. Nordic Nicky is 'n toerismemaatskappy wat toeriste van Noorweë na Suid-
Afrika toe bring. Hulle gebruik BARR SURF BPK. om al hul branderrylesse
aan te bied. Op 21 Februarie 2019 het BARR SURF BPK. 'n tjek van Nordic
Nicky ontvang om ten volle te betaal vir 2 groepe wat soos volg lesse sal
ontvang:
Datum Naam van groep Getal lesse
21 Februarie 2019 Nordic Warriors 15
7 Maart 2019 Icy Surfers 4
Geen inskrywings is ten opsigte van hierdie lesse gemaak nie.
3. Sam SurfSki Bpk. huur sedert 1 November 2018 'n pakkamer by BARR SURF
BPK. vir R850 per maand.
4. Twee nuwe branderplanke met 'n kosprys van R5 500 elk is aan die
vervaardigers, Stu Surf Designs, teruggestuur, aangesien hulle in transito
beskadig is. 'n Debietnota is uitgereik.
IEB Copyright © 2019 BLAAI ASSEBLIEF OM
Downloaded from hlayiso.com
NASIONALE SENIOR SERTIFIKAAT: REKENINGKUNDE: VRAESTEL I – INLIGTINGSBOEKIE Bladsy iv van viii
5. 'n Fisiese voorraadopname is gedoen wat aan die lig gebring het dat
handelsvoorraad ter waarde van R67 000 op 28 Februarie 2019 voorhande
was.
6. 'n Nuwe werknemer, E. van Vuuren, is verkeerdelik uit die salarisjoernaal vir
Februarie 2019 weggelaat. Haar salarisbesonderhede word hieronder gelys.
Basiese salaris 14 500
LBS 2 610
WVF-aftrekking 1%
BARR SURF BPK. dra ook 1% tot die WVF by.
7. 'n Verdere R1 500 is nog aan die ouditeure verskuldig ten opsigte van hul
fooie.
8. Ingesluit in die versekering is 'n jaarlikse betaling van R9 468 wat uitgeneem
is op 'n nuwe maatskappyvoertuig wat op 1 Junie 2018 vir R172 500 kontant
gekoop is. Dit is die enigste bate wat die maatskappy besit waarvan die
waarde sal verminder.
9. Waardevermindering word bereken teen 20% per jaar op kosprys.
10. Die leningstaat wat op 28 Februarie 2019 van KB Bank ontvang is,
weerspieël die volgende:
Saldo op 1 Maart 2018 235 000
Terugbetalings gedurende die jaar, rente ingesluit 35 838
Rente ?
Saldo op 28 Februarie 2019 223 250
Rente word gekapitaliseer en is nog nie ten volle vir die jaar opgeteken
nie. Die lening is nie gedurende die huidige finansiële jaar verhoog nie.
Hulle beoog om volgende jaar R11 500 van die kapitaalbedrag te
betaal.
11. Die voorlopige belastingbetalings vir die jaar is betaal. Belasting is bereken
teen 28% op wins voor belasting.
12. Na oorweging van die finansiële implikasies wat 'n terugkoop van aandele
behels, het die direkteure op 1 Desember 2018 besluit om 4% van die
aandele wat tans uitgereik is, terug te koop. Hierdie aandele is teen R4,50
teruggekoop. Geen inskrywings is vir hierdie transaksie gemaak nie.
13. Die direkteure het op 31 Augustus 2018 'n tussentydse dividend van 7 sent per
aandeel verklaar. Die finale dividend per aandeel wat op 28 Februarie 2019
deur die direkteure aanbeveel is, was 5 sent per aandeel.
14. Die netto wins na belasting is bereken as R108 000.
IEB Copyright © 2019
Downloaded from hlayiso.com
NASIONALE SENIOR SERTIFIKAAT: REKENINGKUNDE: VRAESTEL I – INLIGTINGSBOEKIE Bladsy v van viii
VRAAG 3 KONTANTVLOEISTAAT [46 punte; 28 minute]
Bradley Bros Bpk. is 'n maatskappy wat in waterpolotoerusting en -uitrusting spesialiseer.
Hulle voorsien aan alle gebiede van Suid-Afrika. Hul finansiële jaar eindig op 30 Junie 2019.
Dit was 'n moeilike jaar vir die maatskappy en daarom het die direkteure besluit om nie
enige dividende aan die einde van die finansiële jaar te verklaar nie.
INLIGTING
1. Uittreksels uit die finansiële state van Bradley Bros Bpk.
30 Junie 2019 30 Junie 2018
R126 000
Gewone aandelekapitaal ?
(42 000 aandele)
Grond en geboue 1 850 000 1 000 000
Voertuie ? 335 000
Opgehoopte waardevermindering 13 300 163 480
Voorraad ? 220 000
Handels- en ander ontvangbare
1 580 2 200
rekeninge
Kontant en kontantekwivalente 22 000 18 500
2. Uittreksel uit die aantekeninge by die finansiële state van Bradley Bros Bpk.
BEHOUE INKOMSTE BEDRAG
Saldo op 1 Julie 2018 55 000
Netto wins na belasting ?
Dividende betaal ?
Saldo op 30 Junie 2019 52 500
HANDELS- EN ANDER BETAALBARE BEDRAE
BEDRAG
(Dit was die enigste bedryfslaste)
2019 2018
Handelskrediteure 13 500 22 000
Inkomste vooruit ontvang 880 540
Opgelope uitgawes (rente op lening) 1 690 1 200
Aandeelhouers vir dividende 0 8 240
SAID (inkomstebelasting) 4 418 4 222
20 488 36 202
IEB Copyright © 2019 BLAAI ASSEBLIEF OM
Downloaded from hlayiso.com
NASIONALE SENIOR SERTIFIKAAT: REKENINGKUNDE: VRAESTEL I – INLIGTINGSBOEKIE Bladsy vi van viii
3. Aandele en dividende:
Bradley Bros Bpk. het gemagtigde aandelekapitaal van 200 000 aandele.
Op 1 Desember 2018 het Bradley Bros Bpk. 10 000 nuwe aandele teen R3,50
per aandeel uitgereik. Hierdie nuwe aandeelhouers was geregtig op die
tussentydse dividend wat op 31 Desember 2018 betaal is.
Geen aandele is gedurende die finansiële jaar teruggekoop nie.
4. Verhoudings:
Jy sal hierdie verhoudings moet gebruik om die ontbrekende syfers (?) te
bereken.
Opbrengs op aandeelhouersekwiteit het 8% beloop vir die jaar geëindig
30 Junie 2019.
Die bedryfsverhouding was 12:1 op grond van die jaareindsyfers.
5. Belasting:
Inkomstebelasting vir die jaar is bereken as R5 221.
6. Niebedryfsbates:
Die enigste depresieerbare niebedryfsbate wat die onderneming besit, is 'n
afleweringsvoertuig wat op 1 Julie 2015 gekoop is. Op 1 Januarie 2019 het Bradley
Bros Bpk. besluit om hierdie afleweringsvoertuig wat sedert Januarie 2018
konstante instandhouding nodig gehad het, teen boekwaarde te verkoop. (Dit is
oorspronklik vir R335 000 gekoop.)
Op 1 Julie 2018 het opgehoopte waardevermindering R163 480 beloop.
Waardevermindering word bereken teen 20% op drawaarde. 'n Nuwe voertuig is op
1 Junie 2019 gekoop. Hierdie voertuig se waardevermindering word teen 'n ander
koers bereken. Teen 1 Julie 2019 het die waarde daarvan met R13 300 verminder.
7. Rente:
Volgens die inkomstestaat het rente op lening R23 200 beloop. Rente word
afsonderlik betaal en nie na die leningsrekening gekapitaliseer nie. Rente-
uitgawe hou slegs met die lening verband.
IEB Copyright © 2019
Downloaded from hlayiso.com
NASIONALE SENIOR SERTIFIKAAT: REKENINGKUNDE: VRAESTEL I – INLIGTINGSBOEKIE Bladsy vii van viii
VRAAG 4 VERVAARDIGING EN BTW [52 punte; 31 minute]
DEEL A Die inligting hieronder verwys na Couch Worx Bpk.
BTW WORD TEEN 15% BEREKEN
Couch Worx Bpk. vervaardig luukse rusbanke. Hul finansiële jaar begin op 1 Maart elke
jaar. Hul rusbanke word vervaardig in 'n fabriek in Johannesburg wat 'n vloerruimte van
840 m2 het. Hulle besit ook twee verkoopskantore, een in Kaapstad (68 m2) en die ander
een in Johannesburg (82 m2). Die verkoopskantore is klein en word beman deur een
personeellid in elke kantoor. Hulle elkeen verdien 'n basiese salaris van R13 500 per maand.
Daar is geen goedere in bewerking aan die begin of einde van die jaar nie. Voltooide
rusbanke word na die verkoopskantore versend waar hulle vertoon word sodat klante
hulle kan koop.
INLIGTING
A. Die volgende saldo's is in die voorraadrekeninge aangetref, maar die onervare
boekhouer het hulle opgeteken as bedrae wat BTW insluit:
28 Feb 2019 28 Feb 2018
Grondstofvoorraad (BTW ingesluit) R 178 825 ?
Op 1 Maart 2018 het die BTW op die grondstofvoorraad R30 000 beloop.
55% van alle aankope word kontant betaal. Die res vind op krediet plaas.
Kontantaankope van grondstowwe het R27 500 beloop (BTW uitgesluit).
Couch Worx Bpk. het 'n gevestigde verhouding met Rapid Rail wat al hul
grondstowwe vervoer en 'n 4%-korting op hul dienste aanbied. Die boekhouer
was nie hiervan bewus nie en het nie enige kortings opgeteken nie; hy het ook
die vrag op grondstowwe verkeerd toegewys.
B. Arbeid:
Vyf fabriekswerkers wat in die produksielyn werk, ontvang elkeen 'n bruto salaris
van R7 200 per maand.
Die WVF is afgetrek en bygedra teen 1% per maand.
'n Opsionele pensioenooreenkoms dui aan dat Couch Worx Bpk. 5% van bruto
salaris tot pensioen sal bydra indien die fabriekswerker dieselfde doen. Slegs
drie fabriekswerkers het hierdie aanbod aanvaar.
Bydraes is slegs op direkte lone van toepassing.
Couch Worx Bpk. het een skoonmaker in diens wat 3 dae in hul Johannesburg-
fabriek en 2 dae in hul Johannesburg-verkoopskantoor werk. Die Kaapstad-
kantoor het nie 'n skoonmaker in diens nie.
Die skoonmaker se lone is verkeerd toegewys slegs aan die verkope en
verspreiding-aantekening.
C. Bykomende inligting:
Die hele huuruitgawe is aan die verkope en verspreiding-aantekening toegewys.
Dit moes egter toegewys gewees het volgens vloerruimte gebruik.
Op 28 Februarie 2019 is elektrisiteit ter waarde van R1 000 vir elkeen van die
drie persele gekoop om die elektrisiteitsrekening vir Maart 2019 te dek. 80%
van die elektrisiteitsrekening wat in die verkope en verspreiding-aantekening
genoem word, was vir die fabriek.
Verkoopsprys per eenheid het R11 720 beloop.
IEB Copyright © 2019 BLAAI ASSEBLIEF OM
Downloaded from hlayiso.com
NASIONALE SENIOR SERTIFIKAAT: REKENINGKUNDE: VRAESTEL I – INLIGTINGSBOEKIE Bladsy viii van viii
D. Die volgende het in die verkope en verspreiding-aantekening van Couch Worx Bpk.
verskyn:
Salarisse en lone R360 000
Huuruitgawe R627 000
Elektrisiteit R16 000
Vrag op grondstowwe R1 900
E. Inkomstestaat van Couch Worx Bpk. vir die tydperk geëindig 28 Februarie 2019:
Verkope R5 860 000
Koste van verkope R4 688 000
Bruto wins R1 172 000
Administratiewe uitgawe R0
Verkope en verspreiding ?
Netto wins ?
F. Gelykbreekontleding:
28 Feb 2019 28 Feb 2018
Gelykbreekpunt 140 170
Getal eenhede verkoop 500 520
Eenhede geproduseer 525 525
DEEL B Die inligting hieronder verwys na Dusi Boets Bpk. en moet slegs
gebruik word om Vraag 4.6 te voltooi.
Die onderneming is 'n geregistreerde BTW-ondernemer en gebruik die faktuurbasis vir die
optekening van BTW wat teen 15% gehef word. Hulle moet elke twee maande BTW betaal.
Hulle het nie hul berekening van die BTW verskuldig aan/deur SAID vir 28 Februarie 2019
voltooi nie, want die boekhouer is onseker oor die hantering van die volgende BTW-
inskrywings:
Die BTW-kontrolerekening het op 1 Februarie 2019 'n saldo van R23 250 verskuldig
aan SAID gehad.
Kontantverkope vir die maand van Februarie het R469 200 (BTW ingesluit) beloop.
Totale kredietaankope het R14 950 (BTW ingesluit) beloop. Grondstowwe ter waarde
van R6 000 (BTW uitgesluit) is aan die verskaffer teruggestuur.
'n Debiteur, C. de Villiers, wat in Mei 2018 goedere vir R11 720 (BTW uitgesluit)
gekoop het, het nog nie sy rekening betaal nie. Daar is besluit dat hierdie skuld
afgeskryf sal word.
'n Korting van R115 (BTW ingesluit) wat aan G. Gearing ('n debiteur) toegestaan is, is
gekanselleer, aangesien sy tjek vir R815 deur die bank verwerp is.
IEB Copyright © 2019
Study this subject
Revise the topics in this paper, then practise them question by question.
- Grade 12 Accounting notes
CAPS revision notes with worked examples.
- Accounting questions by topic
Past exam questions sorted by CAPS topic, with memos where available.
- Grade 12 Accounting quizzes
Short topic quizzes with instant feedback.
- All Grade 12 Accounting past papers
Past papers by year, with memos where available.
- Grade 12 IEB past papers
More Accounting and other subjects in this collection.
Recommended for this subject
More papers and memos for this grade and subject.
Information sheetIEB
Accounting Grade 12 IEB 2019 Information Sheet (Afrikaans)
Information sheetIEB
Accounting Grade 12 IEB Paper 1 2019 Information Sheet
Information sheetIEB
Accounting Grade 12 IEB Paper 2 2019 Information Sheet
Information sheetIEB
Accounting Grade 12 IEB P2 2019 Information Sheet (Afrikaans)
Information sheetIEB
Accounting Grade 12 IEB Paper 1 2018 Information Sheet
Information sheetIEB
Accounting Grade 12 IEB Paper 1 2018 Information Sheet
Related documents
Question paperIEB
Accounting Grade 12 IEB Paper 1 2019 Question Paper (Afrikaans)
Question paperIEB
Accounting Grade 12 IEB Paper 2 2019 Question Paper (Afrikaans)
Question paperIEB
Accounting Grade 12 IEB Paper 1 2019 Question Paper
Information sheetIEB
Accounting Grade 12 IEB Paper 1 2017 Information Sheet
Information sheetIEB
Accounting Grade 12 IEB Paper 1 2016 Information Sheet
Question paperIEB
Accounting Grade 12 IEB Paper 2 2019 Question Paper
More from Grade 12 Accounting
Question paperIEB
Accounting Grade 12 IEB Paper 1 2018 Question Paper
MemorandumIEB
Accounting Grade 12 IEB Paper 1 2018 Memo
Question paperIEB
Accounting Grade 12 IEB Paper 2 2018 Question Paper
MemorandumIEB
Accounting Grade 12 IEB Paper 2 2018 Memo
Information sheetIEB
Accounting Grade 12 IEB Paper 2 2018 Information Sheet
Question paperIEB