
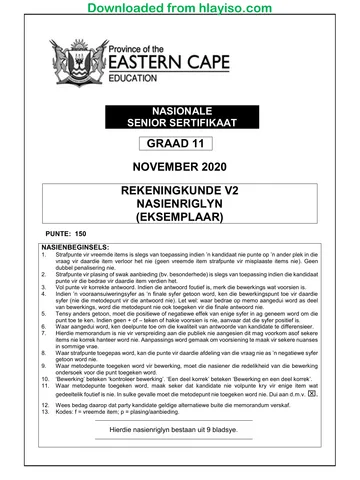
NASIONALE
SENIOR SERTIFIKAAT
GRAAD 11
NOVEMBER 2020
REKENINGKUNDE V2
NASIENRIGLYN
(EKSEMPLAAR)
PUNTE: 150
NASIENBEGINSELS:
1. Strafpunte vir vreemde items is slegs van toepassing indien ’n kandidaat nie punte op ’n ander plek in die
vraag vir daardie item verloor het nie (geen vreemde item strafpunte vir misplaaste items nie). Geen
dubbel penalisering nie.
2. Strafpunte vir plasing of swak aanbieding (bv. besonderhede) is slegs van toepassing indien die kandidaat
punte vir die bedrae vir daardie item verdien het.
3. Vol punte vir korrekte antwoord. Indien die antwoord foutief is, merk die bewerkings wat voorsien is.
4. Indien ’n vooraansuiweringsyfer as ’n finale syfer getoon word, ken die bewerkingspunt toe vir daardie
syfer (nie die metodepunt vir die antwoord nie). Let wel: waar bedrae op memo aangedui word as deel
van bewerkings, word die metodepunt nie ook toegeken vir die finale antwoord nie.
5. Tensy anders getoon, moet die positiewe of negatiewe effek van enige syfer in ag geneem word om die
punt toe te ken. Indien geen + of – teken of hakie voorsien is nie, aanvaar dat die syfer positief is.
6. Waar aangedui word, ken deelpunte toe om die kwaliteit van antwoorde van kandidate te differensieer.
7. Hierdie memorandum is nie vir verspreiding aan die publiek nie aangesien dit mag voorkom asof sekere
items nie korrek hanteer word nie. Aanpassings word gemaak om voorsiening te maak vir sekere nuanses
in sommige vrae.
8. Waar strafpunte toegepas word, kan die punte vir daardie afdeling van die vraag nie as ’n negatiewe syfer
getoon word nie.
9. Waar metodepunte toegeken word vir bewerking, moet die nasiener die redelikheid van die bewerking
ondersoek voor die punt toegeken word.
10. ‘Bewerking’ beteken ‘kontroleer bewerking’. ‘Een deel korrek’ beteken ‘Bewerking en een deel korrek’.
11. Waar metodepunte toegeken word, maak seker dat kandidate nie volpunte kry vir enige item wat
gedeeltelik foutief is nie. In sulke gevalle moet die metodepunt nie toegeken word nie. Dui aan d.m.v. .
12. Wees bedag daarop dat party kandidate geldige alternatiewe buite die memorandum verskaf.
13. Kodes: f = vreemde item; p = plasing/aanbieding.
Hierdie nasienriglyn bestaan uit 9 bladsye.
You're offline
Skip to contentQuestion paper 
View all
ACCN GR 11 P2 NOVEMBER 2020 MG - AFR_DeJ_hlayiso.com_.pdf
Accounting · Grade 11 · National Exemplar November Exam · 2020. Question paper, 9 pages. Read online or download the PDF.
- Subject
- Accounting
- Grade
- Grade 11
- Document type
- Question paper
- Year
- 2020
- Exam period
- National Exemplar November Exam
- Paper
- 2
- Pages
- 9
- File size
- 632.3 KB
Loading document…
Loading document…
1 of 9
Document textSearch extracted text and jump to a page.
2 REKENINGKUNDE V2 (EC/NOVEMBER 2020)
VRAAG 1: REKONSILIASIES
1.1 Dui aan of die volgende stellings WAAR of ONWAAR is. Skryf slegs
‘waar’ of ‘onwaar’ langs die nommers.
1.1.1 Onwaar
1.1.2 Waar 2
1.2
Bankrekonsiliasiestaat op 31 Julie 2020:
Debiet Krediet
Saldo volgens Bankstaat 3 600
Laat deposito 15 200
Uitstaande tjeks:
Nr 231 2 020
Nr 235 1 570
Regstelling van foutiewe deposito 3 800
Balanserende bedrag
Saldo volgens Bankrekening 11 410
18 800 totale
vir beide
18 800
8
-1 Vreemde item: Maks. 2
1.3.1 Alhoewel Bramley Handelaars se kredietterme 60 dae is, verkies Lavender
Verskaffers om hul rekening sekere maande binne 30 dae te vereffen.
Verskaf TWEE punte om aan te dui dat dit nie ’n goeie besluit is nie.
Enige TWEE punte
Hou kontant so lank moontlik in eie bankrekening om rente te verdien.
Vorder eers geld in van debiteure en betaal dan krediteure.
Sonder korting vir vroeë betaling, is daar geen voordeel nie.
Betaal so laat moontlik, maar maak seker rente word nie gehef nie. 4
1.3.2
KREDITEUREGROOTBOEK- STAAT ONTVANG VAN BRAMLEY
REKENING VAN BRAMLEY HANDELAARS
HANDELAARS
21 130 32 600
A 13 300 – 11 200 + 2 100
B + 300
C - 500
D (3 035 + 3 035) + 6 070
E - 7 000 een punt; -700 een punt - 7 700
27 000 * 27 000
* Bewerking, een deel korrek. Albei bedrae 10
Kopiereg voorbehou Blaai om asseblief
(EC/NOVEMBER 2020) REKENINGKUNDE V2 3
1.4 BTW
1.4.1 Bereken die BTW-bedrag betaalbaar/ontvangbaar aan/van SAID.
142 800 184 680
5 520 9 240
2 340 252
43 512
Bewerking, een deel korrek.
OF Kies ’n reël
184 680 – 142 800 + 9 240 – 5 520 – 2 340 + 252 = 43 512
– 184 680 + 142 800 – 9 240 + 5 520 + 2 340 – 252 = 43 512 9
1.4.2 Die interne ouditeur het ontdek dat twee groot verkooptransakies op krediet,
vir R598 000 gedurende Augustus 2020, nie in die toepaslike joernaal
aangeteken is nie. Die eienaar dring daarop aan dat hierdie transaksies
gedurende September 2020 aangeteken moet word, as gevolg van huidige
kontantvloeiprobleme.
Gee EEN rede waarom die ouditeur nie tevrede sal wees met hierdie
verduideliking nie.
Oneties. Hy moenie aan die eienaar se versoek voldoen nie. Hulle maak gebruik
van die faktuurbasis-metode om BTW aan te teken. Daarom moet dit aangeteken en 2
betaal word.
TOTALE PUNTE: 35
Kopiereg voorbehou Blaai om asseblief
4 REKENINGKUNDE V2 (EC/NOVEMBER 2020)
VRAAG 2: VERVAARDIGING EN KOSTEBEREKENINGE
2.1 VERVAARDIGING
2.1.1 ALGEMENE GROOTBOEK VAN KAMPIOEN VERVAARDIGERS
GRONDSTOFVOORRAAD
2019
01 Saldo
2020 Krediteure-
Mrt 107 000 Feb 29 16 000
kontrole
Bank 428 900
Grondstof
2020 (250 000 +
Feb
28 265 400 uitgereik/Werk-
15 400) Balanserende
in-proses bedrag
1 punt elk
Krediteure-
158 000 Saldo 85 500
kontrole
530 400 530 400
2020
01 Saldo 85 500 14
Mrt
WERK-IN-PROSESVOORRAAD
800 000
2019 2020 Klaarprodukte-
Mrt
01 Saldo 25 800 Feb
29
voorraad Balanserende
bedrag
2020 Direkte 214 749
Feb
28 Saldo 86 414
arbeidskoste
Direkte 428 900
Materiaalkoste
Fabrieks-
bokoste 216 965
886 414 886 414
2020
01
Saldo 86 414 12
Mrt
KLAARPRODUKTEVOORRAAD
2019 2020 Koste van 901 000
Mrt
01 Saldo 126 400 Feb
28 Balanserende
verkope bedrag
Werk-in-
2020
Feb
28 proses- 800 000 Saldo 25 400
voorraad
926 400 926 400
2020 Saldo 25 400
01 8
Mrt
2.1.2 Bereken die bruto wins vir die jaar.
R1 520 000 – R901 000 = R619 000
3
Kopiereg voorbehou Blaai om asseblief
(EC/NOVEMBER 2020) REKENINGKUNDE V2 5
2.1.3 Bereken die winsgrenspersentasie.
619 000 100
901 000 x 1 = 68,7% 4
2.2 KOSTEBEREKENINGE
2.2.1 Drie vaste kostes
Voorman se salaris
Fabriekhuur
Boekhouer se salaris
3
2.2.2 Bereken die gelykbreekpunt vir Jellytot Vervaardigers.
R945 000
R160 – R 115
R945 000
R45
= 21 000 eenhede 4
2.2.3 Dink jy Jellytot Vervaardigers moet oorskakel na ʼn goedkoper
verskaffer? Gee TWEE redes vir jou antwoord.
Ja/Nee
Rede
Nee
Verloor klandisiewaarde
Swak kwaliteit materiaal
Klante sal na ander winkels gaan – minder wins
Uiteindelik swakker kwaliteit en goedkoper pryse
Ja
Klem is op wins
’n Vraag kan geskep word waarin die besigheid kan voorsien
5
TOTALE PUNTE: 53
Kopiereg voorbehou Blaai om asseblief
6 REKENINGKUNDE V2 (EC/NOVEMBER 2020)
VRAAG 3: BEGROTING
3.1 Verduidelik waarom dit belangrik is om begrote syfers met werklike
syfers behaal vir daardie periode te vergelyk.
Een geldige verduideliking
Afwykings kan geïdentifiseer en regstellende maatreëls kan in plek gesit word.
Bepaal of die begroting realisties is.
Identifiseer neigings van wanbestuur van kontant. 2
3.2 Bereken die ontbrekende bedrae (aangedui deur a, b en c) in die
Debiteure-invorderingskedule vir die begrote periode Maart tot Mei 2020.
a 6 048
b 5 320
c 15 750
4
3.3.1 Bereken die totale begrote verkope vir Maart 2020.
10 500 x 100/20 = 52 500
2
3.3.2 Bereken die begrote bedrae betaalbaar aan krediteure gedurende
Mei 2020.
40 000
70 000 x 100/175 x 70% = 28 000 enige een deel korrek
OF
12 000/30 x 70 = 28 000 4
1 punt 1 punt 1 punt 1 saamwerk punt
3.3.3 Bereken die begrote salarisse vir die winkelassistente vir April 2020.
102 000/12 = 8 500
8 500 x 3 = 25 500
15 300 x 9 = 137 700
25 500 + 137 700 = 163 200 enige een deel korrek
OF
102 000 een punt + 61 200 twee punte = 163 200
(102 000 X 80% X 9/12) 1 saamwerkpunt
1 punt 1 punt
4
Kopiereg voorbehou Blaai om asseblief
(EC/NOVEMBER 2020) REKENINGKUNDE V2 7
3.3.4 Bereken die verwagte persentasie verhoging in die salaris van die
bestuurder in Mei 2020.
3 200 (een punt)
(19 200 – 16 000) /16 000 = 20% enige een deel korrek
3
3.3.5 Bereken die bedrag van die addisionele lening wat na verwagting op
1 April 2020 verkry sal word.
875 x (100 x12) /14 = 75 000 enige een deel korrek
OF:
7 175 X 100/14 X 12 = 615 000 twee punte
6 300 X 100/14 X 12 = 540 000 een punt
75 000 een w/s punt 4
3.4 ’n Beampte van die plaaslike munisipaliteit het aangebied om Peter Pan
Skryfbehoeftes aan te beveel vir die lewering van skryfbehoeftes ter
waarde van R500 000. Hy sal dit egter slegs doen indien Vuyo hom
R20 000 kontant betaal. Gee vir Vuyo advies in hierdie verband. Noem
TWEE punte.
Enige TWEE voorstelle
Dit is omkopery wat oneties en onwettig is.
Indien hierdie inligting algemeen bekend sou raak, sal dit in die toekoms ’n
negatiewe uitwerking op die besigheid hê.
Vuyo moet ’n formele tender by die munisipaliteit inhandig en die kontrak
bekom deur die normale prosedures te volg.
4
Kopiereg voorbehou Blaai om asseblief
8 REKENINGKUNDE V2 (EC/NOVEMBER 2020)
3.5 Identifiseer DRIE oor-spanderings in April 2020, behalwe voertuig-
uitgawes. Verskaf syfers om jou antwoord te ondersteun. Verskaf ook
’n geldige rede vir elke oor-spandering om Vuyo se besluite te
ondersteun.
Oorspanderings met syfers Geldige rede
Item en syfer
1 Kontantaankope van voorraad Moontlik om voordeel te trek
(R28 000) was aansienlik hoër uit korting vir grootmaat-
as die begrote bedrag (R12 000) aankope.
2 Die bonus aan die bestuurder Hy het die dienste van ’n
(R24 000) waardevolle werknemer
behou.
3 Aankoop van voertuig Die verskil tussen voertuig-
(R180 000) uitgawes en afleweringskoste
is R5 200 per maand.
6
Verduidelik hoe hierdie meningsverskil met sy vrou in die toekoms
verhoed kan word.
Aangesien hulle die besigheid saam bedryf, moet hulle spesiale
vergaderings hou om gesamentlik die begroting op te stel. Vuyo moet sy
vrou raadpleeg voordat hy geld spandeer op items waarvoor nie begroot is
nie.
2
Noem TWEE ander strategieë wat Vuyo en sy vrou in die toekoms kan
oorweeg om die resultate van die besigheid te verbeter.
Enige twee geldige punte:
Adverteer maandeliks
Verminder die aantal winkelassistente
Hervat aflewerings aan klante
Onderhandel langer krediettermyne met krediteure 2
TOTALE PUNTE: 37
Kopiereg voorbehou Blaai om asseblief
(EC/NOVEMBER 2020) REKENINGKUNDE V2 9
VRAAG 4: VASTE BATES EN INTERNE BEHEER
4.1 Wat is ’n Vastebateregister?
Enige geldige verduideliking
’n Vastebateregister is ’n boek waarin al die bates wat die besigheid besit,
aangeteken word. 2
4.2 Bereken die waardevermindering op toerusting vir die jaar.
Nuwe toerusting: 90 000 x 20% x 3/12 R4 500
Verkoopte toerusting: 60 000 – 42 000 = 18 000 x 20% x 9/12
R2 700
Ou toerusting: 555 000 – 138 000 = 417 000 x 20% R83 400
Totaal: R90 600 10
4.3 Bateverkope
2019 Toerusting 60 000 2020 Opgehoopte 44 700
Des 1 Des waardevermindering op
1 toerusting
(42 000 + 2 700 )
sien 4.2 sien 4.2 sien 4.2
Wins met ver- 6 700 Krediteure-kontrole 22 000
koop van
toerusting
66 700 66 700
10
4.4 Die eienaar is bekommerd oor die interne beheer van die besigheid se
vaste bates. Stel DRIE interne beheermaatreëls voor wat
geïmplementeer kan word.
Drie geldige voorstelle
Verseker dat alle vaste bates veilig geberg word (sekuriteit)
Verseker deeglike magtigingsprosedures is in plek
Doen gereelde fisiese ondersoeke en vergelyk met vastebateregister
3
TOTALE PUNTE: 25
TOTAAL: 150
Kopiereg voorbehou Blaai om asseblief
Recommended for this subject
Published documents with matching subject and grade metadata.
Question paper
ACCOUNTING ANS BOOK GR11 NOV 2025 ENG_watermark.pdf
Question paper
ACCOUNTING P1 GR11 QP NOV2025 Afrikaans_watermark.pdf
Question paper
ACCOUNTING P1 GR11 QP NOV 2024 AFR D_watermark.pdf
Question paper
Gr 11 Accounting P1 (English) June 2024 Question Paper_hlayiso.com_.pdf
Question paper
NW-11-ACCOUNTING-P1-QP-AFR-NOV-2024.pdf
Question paper
ACCOUNTING P1 GR11 QP NOV 2023_Afrikaans Final_watermark.pdf
Related documents
Matched using subject, grade, language, document type and exam metadata.
Question paper
ACCN GR 11 PAPER 2 NOVEMBER 2020 - AFR_DeJ_hlayiso.com_.pdf
Question paper
ACCOUNTING P2 GR11 QP NOV2020_Afrikaans_hlayiso.com_.pdf
Question paper
ACCOUNTING P2 GR11 QP NOV2020_English_hlayiso.com_.pdf
Memorandum
ACCN P2 MEMO GR11NOV2020 AFR D_hlayiso.com_.pdf
Question paper
ACCOUNTING P1 GR11 QP NOVEMBER 2020 English_hlayiso.com__hlayiso.com_.docx_hlayiso.com_.pdf
Question paper
ACCN P2 QP GR11 NOV2020 AFR D_hlayiso.com_.pdf
More from Grade 11 Accounting
Explore more published documents in this catalogue.
Addendum
ACCOUNTING P1 GR11 ANSWER BOOK NOV2025 Afrikaans_watermark.pdf
Memorandum
ACCOUNTING P2 MEMO GR11 NOV 2025 ENG_watermark.pdf
Memorandum
ACCOUNTING P2 MEMO GR11 NOV 2025 AFR_watermark.pdf
Question paper and memo
LP-Accounting-Grade-11-June-2025-P2-and-Memo.pdf
Question paper and memo
LP-Accounting-Grade-11-March-2025-QP-and-Memo.pdf
Memorandum